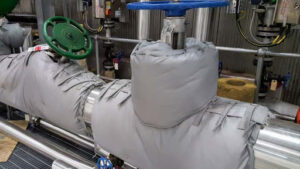
Vana Ceketi Ne Kadar Sürede Kendini Amorti Eder?
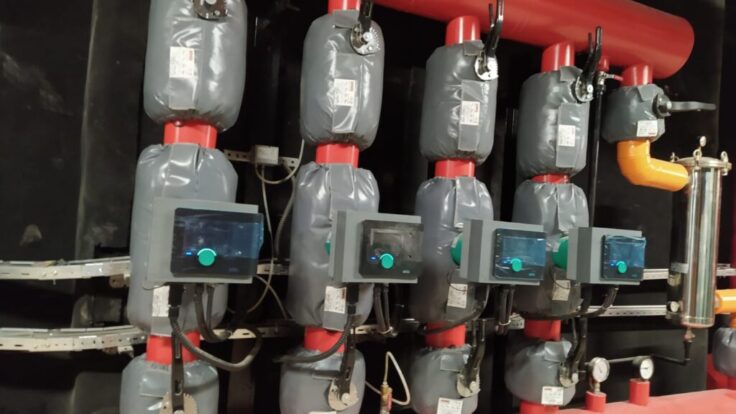
Vana ceketinin kendini amorti etme süresi, toplam ilk yatırımın yıllık net tasarrufa bölünmesiyle hesaplanır. Bu yazıda “amorti etme”, muhasebe amortismanını değil basit geri ödeme süresini ifade eder. Vana ölçüsü, sıcaklık, sıcak çalışma saati, mevcut yalıtım ve enerji fiyatı sonucu değiştirir. Bu nedenle her vana ceketi için geçerli tek bir ay sayısı verilemez; tesise özel girdiler gerekir.
Basit geri ödeme süresi neyi gösterir?
Basit geri ödeme, başlangıçta harcanan paranın sabit kabul edilen net yıllık tasarrufla kaç yılda karşılanabileceğini gösterir. Formül yıl olarak hesaplanır; ay cinsine geçmek için sonuç 12 ile çarpılır. Bu yöntem ilk yatırım kararını karşılaştırmaya yardımcı olur, ancak paranın zaman değerini ve yıllara göre değişen nakit akışlarını hesaba katmaz.
Basit geri ödeme süresi (ay) = toplam ilk yatırım / yıllık net tasarruf × 12. Yıllık net tasarruf sıfırsa bu modelde sonlu bir geri ödeme süresi bulunmaz. Negatifse yatırım enerji ve ilgili giderler açısından net fayda üretmiyordur; negatif bir ay değeri olumlu geri ödeme gibi sunulamaz.
Geri ödeme süresi ile ROI aynı şey değildir
ROI, yatırım getirisi oranını anlatmak için kullanılan bir ifadedir ve yüzde olarak sunulabilir. Basit geri ödeme ise süredir. “ROI 18 ay” yerine “basit geri ödeme 18 ay” demek kavramı doğru tanımlar. Ayrıca bir getiri yüzdesi kullanılacaksa hangi dönemin, hangi kazançların ve hangi maliyetlerin dahil edildiği belirtilmelidir.
Muhasebe amortismanı da farklıdır: bir varlığın maliyetinin muhasebe dönemlerine dağıtılmasıyla ilgilidir. Buradaki hesap vergi veya muhasebe uygulaması önermez. Amaç, vana ceketi yatırımının enerji tasarrufuyla hangi koşullarda karşılanabileceğini şeffaf bir örnekle açıklamaktır. Daha uzun vadeli kararlar için finans ekibi ayrıntılı nakit akışı değerlendirmesi yapabilir.
Vana ceketi tasarrufunu hangi girdiler belirler?
Vana adedi arttıkça toplam potansiyel büyüyebilir; ancak bütün vanaları aynı kabul etmek doğru değildir. Aynı çapta farklı gövde geometrileri, farklı yüzey alanı ve ceket ihtiyacı yaratır. Sıcaklık ve dış ortam koşulları da kaybı değiştirir. Bu yüzden envanter; tip, ölçü, sıcaklık ve işletme süresine göre gruplandırılmalıdır.
Mevcut yalıtım başlangıç noktasını belirler. Tamamen çıplak vanaya ceket takılmasıyla, hâlen iyi çalışan bir ceketin değiştirilmesi aynı enerji kazancını sağlamaz. Yeni çözümün tasarrufu, gerçek mevcut durum ile yeni durum arasındaki farktır. Sağlam mevcut yalıtımı yok sayarak çıplak vana hesabı yapmak yatırımın geri dönüşünü olduğundan kısa gösterir.
- Vana ve kapsanacak flanşların adedi, tipi ve dış ölçüleri.
- Normal sıcaklık ve yıl içindeki farklı çalışma rejimleri.
- İç veya dış ortam, hava hareketi ve yüzey koşulları.
- Mevcut izolasyonun varlığı, kalınlığı ve kondisyonu.
- Ceket takılıyken beklenen yüzey kaybı ve birleşim ayrıntıları.
- Yıllık sıcak çalışma süresi ve bakımda açık kaldığı saatler.
- Isı üretim sistemi, uygun verim ve enerji fiyatının birimi.
Vana başına kayıp farkı nasıl bulunur?
Yalıtımsız ve yalıtılmış durum aynı çalışma koşullarında karşılaştırılmalıdır. Isı kaybı hesabı; geometriyi, yüzey özelliklerini, sıcaklıkları ve yalıtımı kapsar. Termal kamera fotoğrafı tek başına vana başına kW tasarrufu vermez. Ölçüm, uygun hesap modelini besleyen veya uygulamadaki kusurları gösteren bir araç olarak kullanılmalıdır.
ABD Enerji Bakanlığının vana ve bağlantılar için sökülebilir izolasyon rehberi, kayıp farkını aynı sıcaklıkta yalıtımlı ve yalıtımsız durumlar arasında tanımlar. Rehberdeki örnekler kendi geometri ve çevre varsayımlarına bağlıdır. Buradaki sayılar ise o tablodan alınmış ürün değerleri değil, hesap yöntemini göstermek için kurulmuş ayrı varsayımlardır.
İlk yatırım maliyetine neler dahil edilmeli?
Teklifte yalnız ceket ürün bedeline bakmak eksik yatırım tutarı oluşturabilir. Ölçülendirme, montaj, erişim ekipmanı ve gerekiyorsa mevcut yalıtımın hazırlanması gibi kalemler kapsamda değerlendirilmelidir. Aynı ekipman listesine ve aynı montaj koşullarına dayanmayan iki fiyatın geri ödeme süresi doğrudan karşılaştırılamaz.
- Ceketler, kapatma parçaları ve gerekli aksesuarlar.
- Ölçü alma, uygulama hazırlığı ve montaj işçiliği.
- Gerekli iskele, platform veya güvenli erişim giderleri.
- İlgili söküm, taşıma ve atık yönetimi giderleri varsa bunlar.
- Proje kapsamına özgü kabul kontrolü ve devreye alma giderleri.
Vergi dahil veya hariç tutar seçimi, yatırım ile tasarruf tarafında tutarlı olmalıdır. Finans ekibinin kullandığı maliyet esasını açıkça yazın. Mekanik arıza onarımı yalıtım projesinden bağımsız zorunlu bir işse bütçede ayrıca gösterilebilir. Ancak yatırımın gerçekleşmesi için gerekli bir gideri sonuç iyi görünsün diye hesap dışında bırakmayın.
Açık varsayımlarla örnek yatırım hesabı
Aşağıdaki örnek, yakıtlı kazanla beslenen sıcak bir hatta bulunan 20 vana için hazırlanmıştır. Bütün sayılar varsayımdır; İzo Teknik müşteri sonucu, fiyat teklifi, güncel tarife veya vana ceketi performans garantisi değildir. İşletme koşulları sabit, yıllık net tasarrufun her yıl aynı olduğu kabul edilmiştir.
| Girdi | Varsayım |
|---|---|
| Vana sayısı | 20 adet |
| Vana başına önlenen ısı kaybı | 0,25 kW/adet |
| Toplam önlenen kayıp gücü | 5 kW |
| Isı üretim sistemi verimi | %80 |
| Yakıt enerjisi fiyatı | 1,50 TL/kWh |
| Ceket ve aksesuar bedeli | 48.000 TL |
| Montaj bedeli | 8.000 TL |
| Gerekli erişim gideri | 4.000 TL |
| Toplam ilk yatırım | 60.000 TL |
| İlgili ilave yıllık gider | 2.000 TL/yıl |
Orta kullanım senaryosunu adım adım hesaplayalım
Yıllık sıcak çalışma süresi 4.000 saat kabul edildiğinde, 20 × 0,25 = 5 kW kayıp gücü azaltılır. Korunan yıllık ısı 5 × 4.000 = 20.000 kWh/yıl olur. %80 verimle yakıt enerjisi tasarrufu 20.000 / 0,80 = 25.000 kWh/yıl olarak hesaplanır.
Brüt parasal enerji tasarrufu 25.000 × 1,50 = 37.500 TL/yıl olur. İlave yıllık gider çıkarıldığında net tasarruf 37.500 − 2.000 = 35.500 TL/yıl bulunur. Son olarak 60.000 / 35.500 × 12 = yaklaşık 20,3 ay basit geri ödeme elde edilir. Bu süre yalnız belirtilen örneğin koşulları için geçerlidir.
Düşük, orta ve yüksek çalışma süresi senaryoları
Bu tabloda değişen tek varsayım yıllık sıcak çalışma süresidir. Vana adedi, vana başına kayıp farkı, %80 verim, 1,50 TL/kWh fiyat, 60.000 TL yatırım ve 2.000 TL yıllık gider sabittir. Böylece kullanım süresinin sonucu nasıl değiştirdiği diğer etkenlerle karışmadan görülebilir.
| Senaryo | Sıcak çalışma | Korunan ısı | Brüt tasarruf | Net tasarruf | Geri ödeme |
|---|---|---|---|---|---|
| Düşük | 2.000 saat/yıl | 10.000 kWh/yıl | 18.750 TL/yıl | 16.750 TL/yıl | 43,0 ay |
| Orta | 4.000 saat/yıl | 20.000 kWh/yıl | 37.500 TL/yıl | 35.500 TL/yıl | 20,3 ay |
| Yüksek | 6.000 saat/yıl | 30.000 kWh/yıl | 56.250 TL/yıl | 54.250 TL/yıl | 13,3 ay |
Yuvarlama yalnız son sürelerde yapılmıştır. Düşük kullanımda yatırımın geri dönüşü belirgin biçimde uzar. Yüksek kullanımda ise aynı ürün daha fazla saat enerji kaybını azaltır. Bu sonuç “yüksek sıcaklıktaki her vana aynı sürede döner” anlamına gelmez; kayıp gücü ve gerçek işletme saati değiştiğinde tablo yeniden hesaplanmalıdır.
Sıcak bekleme ve bakımda sökülü kalma süresi
Üretim kapalı olsa da vana sıcak kalıyorsa yalıtımın etkisi devam eder. Buna karşılık ceket bakım nedeniyle sökülüyse o saatlerde beklenen koruma sağlanmaz. Yıllık süreyi yalnız vardiya çizelgesinden almak yerine sıcaklık ve bakım kayıtlarıyla kontrol edin. Uzun süre geri takılmayan ceket, kâğıt üzerindeki tasarrufla gerçek sonuç arasında fark yaratır.
Sıcaklığın sık değiştiği tesislerde tek kayıp gücüyle bütün yılı çarpmak fazla basit kalabilir. Her çalışma rejimi için kayıp farkı ve süre ayrı hesaplanıp toplanabilir. Devreye alma veya geçici rejimlerin etkisi önemliyse bunlar da mühendislik değerlendirmesine eklenir. Basit örneğin amacı bu ayrıntıları gizlemek değil, temel birim ilişkisini göstermektir.
Enerji fiyatı değişirse geri ödeme nasıl etkilenir?
Aşağıdaki ikinci karşılaştırmada yalnız yakıt enerjisi fiyatı değişir. Orta kullanım senaryosundaki 25.000 kWh/yıl yakıt tasarrufu, 60.000 TL yatırım ve 2.000 TL yıllık gider korunmuştur. Fiyatlar güncel tarife değil, duyarlılık analizi için seçilmiş varsayımlardır.
| Varsayımsal yakıt fiyatı | Brüt yıllık tasarruf | Net yıllık tasarruf | Basit geri ödeme |
|---|---|---|---|
| 1,00 TL/kWh | 25.000 TL | 23.000 TL | 31,3 ay |
| 1,50 TL/kWh | 37.500 TL | 35.500 TL | 20,3 ay |
| 2,00 TL/kWh | 50.000 TL | 48.000 TL | 15,0 ay |
Fiyat arttığında, diğer koşullar sabitken aynı fiziksel enerji tasarrufunun parasal değeri artar ve geri ödeme kısalır. Fakat gelecekteki fiyat artışını garanti gibi modele yazmak doğru değildir. Kararda güncel sözleşme değeriyle temel senaryo, daha düşük ve daha yüksek değerlerle ayrı senaryolar kullanılabilir. Varsayımların tarihi ve kapsamı raporda belirtilmelidir.
Brüt kazançtan net tasarrufa geçerken neleri ayırmalısınız?
Brüt enerji tasarrufu, önlenen enerji tüketiminin parasal karşılığıdır. Net tasarrufta ise yatırımla ilgili ilave yıllık giderler çıkarılır. Ceket bakımı, planlı kontrol ve gerekçelendirilebilen yenileme giderleri bu değerlendirmede ele alınabilir. Aynı gideri hem ilk yatırımda hem yıllık maliyette tekrar saymamak gerekir.
Duruş azalması, bakım kolaylığı veya çalışma konforu gibi faydalar değerli olabilir; ancak belgelenmemiş tutarları enerji tasarrufuna eklemek sonucu yanıltır. Bu faydalar önce nitel olarak ayrı yazılabilir. Parasal modele alınacaksa dayanağı, gerçekleşme olasılığı ve başka bir projeyle çifte sayılmadığı açıklanmalıdır.
Sanayi tesislerinde yıllık izolasyon maliyetlerinin değerlendirilmesi daha geniş işletme perspektifini ele alır. Vana ceketinde burada kullanılan basit model ise kararın izlenebilir olması için enerji kazancı, yatırım ve ilgili ek giderleri ayrı gösterir. Finansal değerlendirmedeki her satır teknik envantere bağlanabilmelidir.
Hesap hatalarını önlemek için kısa kontrol listesi
- kW ile kWh birbirine karıştırılmadı mı?
- Yakıt fiyatı TL/kWh ise yakıt enerjisiyle mi çarpılıyor?
- Fiyat faydalı ısı bedeliyse verim ikinci kez uygulanıyor mu?
- TL/Nm³ fiyatı için uygun ısıl değerle hacme dönüşüm yapıldı mı?
- Mevcut yalıtım ve bakımda açık kalma süreleri dikkate alındı mı?
- Yatırım ve yıllık giderler aynı maliyet esasına mı dayanıyor?
- Net tasarruf pozitif mi, süre son adımda mı yuvarlandı?
Bu model yakıtlı ısı üretimi içindir. Soğutma vanalarında önlenen ısı kazancı elektrik tasarrufuna çevrilirken soğutma sisteminin performansı kullanılır. Yakıtlı kazan verimini soğutmaya aynen uygulamayın. Ayrıca enerji tasarrufunun ölçülmesiyle bakım erişiminin doğrulanması ayrı kontrollerdir; ikisi de yatırımın değerlendirilmesinde yer almalıdır.
Tesise özel hesap dosyası nasıl hazırlanır?
Her vana grubuna bir kod verin ve aynı kodu fotoğraf, ölçü, sıcaklık kaydı ve teklif satırında kullanın. Vana ceketi uygulaması için ürün kapsamını netleştirirken flanşların dahil olup olmadığını belirtin. Buhar vana yalıtım ceketlerinde çalışma sıcaklığı ve bakım erişimi bilgilerini ayrıca paylaşın.
İlk hesapta belirsiz kalan girdilere tek bir kesin değer atamak yerine bir aralık kullanın. Örneğin sıcak çalışma saatinin doğrulanması, kayıp gücü için gereğinden fazla ondalık basamak kullanmaktan daha yararlı olabilir. Yatırım onayından önce sonucu en fazla etkileyen belirsizlikleri azaltın; montaj sonrasında gerçek kullanım ve ceket kondisyonunu izleyin.
Geri ödeme sonucuyla uygulama kararını birlikte okuyun
Kısa geri ödeme tek başına ürünün doğru seçildiğini göstermez. Sıcaklık sınırı, ölçü uyumu, bakım erişimi ve dış ortam dayanımı teknik olarak doğrulanmalıdır. Vana ve flanş yalıtımında uygulama ve bakım ayrıntıları, ekonomik modelde varsayılan korumanın sahada sürdürülebilmesi için gereken kontrolleri açıklar. Yanlış ölçü veya eksik geri montaj, hesapta kabul edilen kayıp farkını azaltabilir.
Yatırım tesisin daha geniş enerji programının parçasıysa boru izolasyonunun toplam fatura etkisi ile birlikte değerlendirin. Vana grubunun kendi geri ödeme süresi kısa olsa bile bütün tesis faturasında küçük bir pay oluşturması mümkündür. Bu iki sonucu çelişki gibi yorumlamayın; biri yatırımın maliyetini, diğeri tesisin toplam enerji giderini esas alır.
Karar belgesinde beklenen süreyle birlikte varsayım listesini saklayın. Bir yıl sonra kullanım saatleri azaldığında veya enerji fiyatı değiştiğinde sonuç yeniden hesaplanabilir. Böylece ilk tahmin değişmez bir vaat olarak kalmaz, gerçek işletme koşullarıyla güncellenen bir değerlendirme aracına dönüşür.
Sık Sorulan Sorular
Her vana ceketi üç ayda geri ödeme sağlar mı?
Hayır. Süre ölçü, sıcaklık, kullanım, fiyat ve yatırım maliyetine bağlıdır. Genel bir üç ay vaadi tesise özel hesabın yerini tutmaz.
Yıllık net tasarruf sıfırsa ne yazılmalı?
Bu modelde sonlu geri ödeme olmadığı belirtilmelidir. Negatif tasarruf da olumlu bir süreye dönüştürülmemelidir.
Örnekte neden 20,3 ay çıktı?
60.000 TL yatırım, 35.500 TL net yıllık tasarrufa bölünüp 12 ile çarpıldı. Bu sonuç yalnız örneğin varsayımlarını temsil eder.
Ceket sökülü kalırsa hesap değişir mi?
Evet. O saatlerde yalıtımın öngörülen etkisi gerçekleşmez. Geri takma süresi ve sıcak çalışma saatleri modelde dikkate alınmalıdır.
Sadece ürün fiyatını yatırımla karşılaştırmak yeterli mi?
Hayır. Gerekli montaj ve erişim giderleri de ilk yatırım kapsamına alınmalıdır. Tekliflerin kapsamı eşitlenmeden karşılaştırma yapılmamalıdır.
Basit geri ödeme ürün ömrünü gösterir mi?
Hayır. Ürün ömrü malzeme, çevre ve bakıma bağlıdır. Geri ödeme yalnız tanımlanan maliyet ve tasarruflarla hesaplanan süredir.
Vana ceketi yatırımınızı kendi verilerinizle değerlendirin
Vana adedi ve ölçüleri, çalışma sıcaklığı, yıllık sıcak kullanım süresi, mevcut yalıtım fotoğrafları ve enerji fiyatının birimiyle İzo Teknik’e vana ceketi ihtiyacınızı iletebilirsiniz. Ürün, montaj ve erişim kapsamının birlikte tanımlanması, tesise özel geri ödeme hesabında eksik maliyet bırakılmasını önler.