Kazan izolasyonunun sağlayacağı tasarruf, azaltılan yüzey ısı kaybı ile kazanın yıllık sıcak kalma süresine bağlıdır. Aynı uygulama, mevsimsel çalışan bir kazanda ve sürekli çalışan bir tesiste farklı sonuç verir. Güvenilir bir tutar için mevcut yalıtım, çalışma koşulları, uygun sistem verimi ve enerji fiyatı birlikte değerlendirilmelidir. Tek bir tasarruf yüzdesi veya geri ödeme süresi bütün kazanlara uygulanamaz.
Tasarrufu hangi büyüklükle ifade edeceksiniz?
Bir yatırım değerlendirmesinde önce sorunun hangi birimle cevaplanacağı belirlenmelidir. Önlenen ısı kaybı kWh/yıl, kullanılmayan yakıt enerjisi yine kWh/yıl ve parasal etki TL/yıl olarak ifade edilebilir. Bunlar birbirinin yerine geçen rakamlar değildir. Yıllık çalışma süresi ve fiyat eklenmeden bir yüzey sıcaklığı ölçümü parasal tasarruf göstermez.
Yönetici için gerekli sonuç çoğu zaman yıllık net tasarruftur. Bakım ekibi ise hangi yüzeylerin iyileştirileceğini bilmek ister. Satın alma birimi yatırım bedelini ve kapsamını karşılaştırır. Aynı rapor bu üç ihtiyacı ayrı satırlarda gösterdiğinde karar daha anlaşılır olur. Tek bir büyük yüzde, bütün bu bilgilerin yerine geçmez.
Bu yazının hesap sınırı
Buradaki değerlendirme, yakıtla ısı üreten bir kazan sisteminde dış yüzey kaybının azaltılmasına ilişkindir. Kazanın baca kayıpları, yanma ayarı ve su yönetimi ayrı konulardır. Temel fiziksel ilişkiyi kazan izolasyonunun yakıt tüketimine etkisi yazısında bulabilirsiniz. Bu yazı ise farklı kullanım senaryolarının yatırım sonucunu nasıl değiştirdiğine odaklanır.
Başlangıç durumunu belgelemeden oran vermeyin
Yalıtımsız bir yüzeyin iyileştirilmesiyle zaten iyi durumda bulunan bir yüzeye ek uygulama yapılması aynı potansiyeli taşımaz. Kazanın gövdesi, kapakları ve bağlantıları ayrı incelenir. Hasarlı alanın genişliği ve mevcut malzemenin durumu belirlenir. Görünen dış sacın yeni olması, altındaki yalıtımın da uygun olduğunu tek başına kanıtlamaz.
İnceleme dosyasında fotoğraflar, yüzey ölçüleri, çalışma sıcaklıkları ve işletme saatleri bulunmalıdır. Ölçüm hangi yükte yapıldıysa yazılmalıdır. Duruştan sonra soğuyan bir kazan ile tam yükteki bir kazanın görüntülerini karşılaştırarak tasarruf oranı hesaplamak doğru değildir. Önce benzer koşulların sağlandığı doğrulanır.
Ölçülen sıcaklık neden tek başına yeterli değildir?
Bir noktadaki sıcaklık, bütün yüzeyin aynı durumda olduğunu göstermez. Isı geçişi yüzey alanı, çevre sıcaklığı, hava hareketi ve yüzey özellikleriyle ilişkilidir. Termal kamera kullanıldığında parlak metalin yansıması ve yayınım katsayısı da değerlendirilir. Yayınım katsayısı, yüzeyin ısıl ışınım davranışını tarif eden parametredir.
Ölçümün amacı yalnızca dikkat çekici bir görüntü elde etmek değil, hesap girdisini geliştirmektir. Şüpheli okumalar uygun yöntemlerle doğrulanır. Rapor, ölçümün belirsizliğini ve değerlendirilen yüzeyleri açıklar. Bütün kazanın kaybı tek bir sıcak noktadan türetilmemelidir.
Yıllık sıcak kalma süresini doğru seçin
Kazanın brülör çalışma saati ile gövdesinin sıcak kaldığı saat aynı olmayabilir. Brülör durduktan sonra yüzey bir süre daha çevreye ısı aktarır. Buna karşılık bütün yıl aynı sıcaklıkta çalıştığı varsayılan bir kazan gerçekte uzun süre kapalı kalabilir. Kullanılacak süre, hesaplanan kayıp farkının geçerli olduğu işletme dönemini temsil etmelidir.
İşletme kayıtları yoksa bakım sorumlusunun tahmini ilk değerlendirmede kullanılabilir; ancak bunun tahmin olduğu belirtilmelidir. Vardiya takvimi, hafta sonu duruşları ve mevsimsel çalışma ayrı değerlendirilir. Daha sonra gerçek veriler geldikçe hesap güncellenir. İyimser bir saat seçmek yatırımın olduğundan hızlı döneceği izlenimini verebilir.
Dönemlere ayırmak ne zaman gerekir?
Kışın yüksek, yazın düşük sıcaklıkta çalışan bir sistem için tek yıllık ortalama yeterli olmayabilir. Her dönem için kayıp farkı ve saat çarpılarak yıllık enerji toplanabilir. Başlatma ve durdurma etkilerinin önemli olduğu sistemlerde daha ayrıntılı model gerekir. Basit değerlendirmeyle ayrıntılı enerji etüdünün kapsamları karıştırılmamalıdır.
Varsayımsal üç çalışma süresi senaryosu
Aşağıdaki örnekte izolasyonla azaltılan ısı kaybı gücü 4 kW, uygun etkin verim 0,80 ve yakıt enerjisi fiyatı 2,50 TL/kWh kabul edilmiştir. İlk yatırım 90.000 TL, ilgili ilave yıllık gider 3.000 TL varsayılmıştır. Bunlar güncel piyasa fiyatı, İzo Teknik teklifi veya gerçek müşteri sonucu değildir. Senaryolar arasında yalnızca yıllık çalışma süresi değişmektedir.
| Yıllık süre | Önlenen ısı | Brüt tasarruf | Net tasarruf | Basit geri ödeme |
|---|---|---|---|---|
| 2.000 saat | 8.000 kWh | 25.000 TL/yıl | 22.000 TL/yıl | 49,1 ay |
| 4.000 saat | 16.000 kWh | 50.000 TL/yıl | 47.000 TL/yıl | 23,0 ay |
| 6.000 saat | 24.000 kWh | 75.000 TL/yıl | 72.000 TL/yıl | 15,0 ay |
Orta senaryoda önlenen ısı 4 × 4.000 = 16.000 kWh/yıldır. Yakıt enerjisi karşılığı 16.000 / 0,80 = 20.000 kWh/yıl olur. Bu değer 2,50 TL/kWh ile çarpıldığında 50.000 TL/yıl brüt enerji tasarrufu bulunur. İlave yıllık gider düşüldüğünde net tutar 47.000 TL/yıldır.
Basit geri ödeme, 90.000 / 47.000 × 12 = yaklaşık 23,0 ay olarak hesaplanır. Aynı yatırımın düşük ve yüksek kullanımda farklı sonuç vermesinin nedeni çalışma süresidir. Tablo, bütün kazanlarda bu sürelerin elde edileceği anlamına gelmez. Gerçek kayıp farkı veya yatırım bedeli değişirse sonuç yeniden hesaplanır.
Verim ve enerji fiyatını aynı temelde kullanın
Örnekte fiyat yakıtın enerji birimine aittir. Bu nedenle önlenen yararlı ısı kaybı verime bölünmüştür. Fiyat doğrudan yararlı ısının maliyetiyse verim ikinci kez uygulanmaz. Yakıt faturası Nm³ üzerinden veriliyorsa hacim, uygun ısıl değer ve faturalama esaslarıyla enerjiye dönüştürülmelidir; Nm³ bedeli doğrudan kWh ile çarpılamaz.
Verim değeri de hesap sınırıyla uyumlu olmalıdır. Yanma analizinde görülen bir değer, yıl boyunca bütün kayıpları içeren etkin verimle aynı olmayabilir. Aynı kaybın hem verim içinde hem ayrı satırda iki kez sayılması önlenmelidir. Kullanılan alt veya üst ısıl değer temeli de tutarlı tutulur.
Kaynaklardaki örnekler nasıl kullanılmalı?
ABD Enerji Bakanlığının sökülebilir izolasyon notu, ısı kaybı farkının çalışma süresi, yakıt fiyatı ve verimle ilişkilendirildiği bir örnek sunar. Kaynaktaki vana ölçüleri ve koşullar, farklı bir kazanın ölçüm sonucu olarak kullanılamaz. Buradaki sayısal tablo da kaynaktan alınmış saha sonucu değil, ayrı varsayımlarla hazırlanmış eğitim örneğidir.
Enerji fiyatı değişirse sonuç nasıl değişir?
Orta senaryodaki 20.000 kWh/yıl yakıt enerjisi tasarrufu sabit kalsın. Birim fiyat 2 TL/kWh olursa brüt tutar 40.000 TL/yıl, 3 TL/kWh olursa 60.000 TL/yıl olur. Yıllık gider yine 3.000 TL kabul edilirse net tutarlar sırasıyla 37.000 ve 57.000 TL/yıldır.
Aynı 90.000 TL yatırım için geri ödeme yaklaşık 29,2 ay ve 18,9 ay çıkar. Bu karşılaştırma bir enerji fiyatı tahmini değildir; sonucun fiyata duyarlılığını gösterir. Güncel tarife kullanılacaksa tarih, vergi kapsamı ve enerji birimi rapora eklenmelidir. Eski bir faturanın fiyatı süresiz geçerli kabul edilmez.
Yatırım bedeline hangi kalemler girer?
Malzeme ve montaj dışında erişim ekipmanı, eski yalıtımın sökülmesi, yüzey hazırlığı ve gerekli organizasyon giderleri bulunabilir. Bunların bir kısmı teklif içinde, bir kısmı işletmenin ayrı bütçesinde olabilir. Geri ödeme hesabında kapsam aynı tutulmalıdır. Yalnızca ürün fiyatını toplam yatırım gibi kullanmak sonucu olduğundan iyi gösterir.
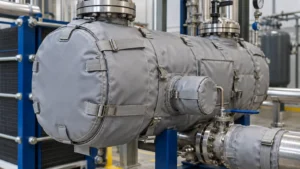
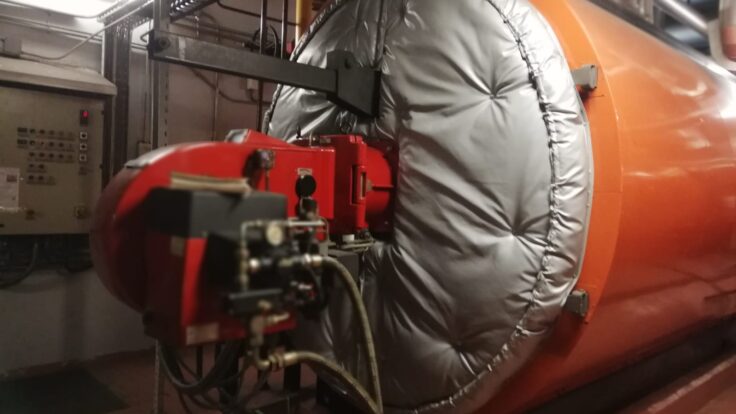
Kazan üzerinde yapılacak işin sınırını kazan izolasyonu kapsamında, bakım erişimi gereken bölümleri ise kazan kapakları yalıtım ceketi kapsamında değerlendirebilirsiniz. Gövde ve kapakların ayrı ölçülmesi, kapsamın daha açık hazırlanmasını sağlar.
Net tasarruf ile yatırım getirisi aynı değildir
Basit geri ödeme, yatırımın yıllık net tasarrufla kaç yılda karşılanacağını gösterir. Yatırım getirisi yüzdesi veya iskonto edilmiş nakit akışı analizi değildir. Finansman gideri, fiyat değişimi ve ekipmanın kalan kullanım süresi önemliyse daha kapsamlı ekonomik değerlendirme gerekir.
Yıllık net tasarruf sıfır veya negatifse olumlu bir geri ödeme süresi hesaplanmaz. Böyle bir sonuç girdilerin, kapsamın veya yatırımın başka gerekçelerinin incelenmesini gerektirir. Personel temasının azaltılması gibi teknik faydalar ayrıca belirtilebilir; ölçülmemiş faydalara uydurma parasal tutar eklenmemelidir.
Kazan başına tasarrufu tesis toplamına taşırken dikkat edin
İki kazanın aynı model olması aynı yıllık tasarrufu sağlayacağı anlamına gelmez. Biri ana, diğeri yedek çalışıyor olabilir. Yüzey durumu, çalışma saati ve yük ayrı kaydedilir. Her kazan için bulunan enerji değeri daha sonra tesis toplamına eklenir. Kullanılmayan yedek kazan için sürekli çalışma varsayımı yapılmamalıdır.
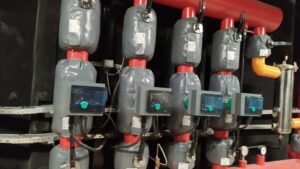
Dağıtım hattı ve vana iyileştirmeleri de aynı projeye dâhilse ayrı satırlarda tutulur. Kazan dairesi kayıp kontrolü, bu noktaları sistematik olarak belirlemeye yardımcı olur. Kazan gövdesi hesabıyla çevredeki bütün ekipmanın tasarrufu birbirine karıştırılmamalıdır.
Gerçekleşen sonucu nasıl doğrularsınız?
Uygulama öncesi ve sonrası enerji tüketimi, üretim veya yararlı ısı çıktısıyla birlikte değerlendirilir. Aynı ayın faturası bir önceki yıla göre düşük olabilir fakat üretim de azalmışsa bu değişim izolasyona doğrudan atfedilemez. Çalışma saati, yük ve aynı dönemde yapılan bakım işlemleri kayda alınmalıdır.
Birden fazla iyileştirme aynı anda yapıldıysa bunların etkileri mümkün olduğu ölçüde ayrılır. Ayrıştırma yapılamıyorsa sonuç toplam iyileştirme paketine ait olarak raporlanır. Hesaplanan potansiyel ile ölçülen gerçekleşme aynı başlık altında sunulmamalıdır. Rapor iki değeri ve aralarındaki farkın olası nedenlerini açıkça gösterir.
Yönetim için kısa bir sonuç dosyası
Karar dosyası; başlangıç durumu, önerilen kapsam, veri kaynakları, senaryolar ve doğrulama planından oluşabilir. Her girdinin ölçüm mü yoksa varsayım mı olduğu belirtilir. Hesabın tarihi ve enerji fiyatının temeli görünür tutulur. Sonuç, yalnızca bir tablo görüntüsü değil yeniden hesaplanabilir bir kayıt olmalıdır.
İşletme planı değiştiğinde dosya güncellenir. Kazan daha az çalışacaksa eski geri ödeme süresi kullanılmaya devam edilmez. Yeni bir üretim hattı eklenmişse saat ve yük varsayımları tekrar değerlendirilir. Tasarruf hesabı, karar anındaki koşulları temsil eden bir araçtır; kalıcı garanti belgesi değildir.
Belirsiz girdiler için alt ve üst sınır kullanın
Kayıp farkı henüz ayrıntılı ölçülmediyse tek değer yerine gerekçeli bir aralıkla çalışmak kararın dayanıklılığını gösterir. Aralığın kaynağı belirtilmelidir; yalnızca sonucu cazip göstermek için seçilmemelidir. Yüzey alanı kesin, işletme saati tahmin olabilir. Bu iki girdiye aynı güven düzeyi verilmesi gerekmez. Veri tablosunda her satırın hangi kayıttan geldiği yazılır.
Örneğin yatırımın ekonomik görünmesi yalnızca en yüksek çalışma saatine bağlıysa, işletme planından bu saatin gerçekleşebilirliği kontrol edilir. Sonucun fiyat değişimine hassas olması ise enerji maliyetinin güncellenmesini gerektirir. Böylece karar verici, hangi belirsizliğin sonucu daha çok etkilediğini görür. Ölçüm bütçesi de en etkili belirsizliği azaltacak noktaya yönlendirilebilir.
Birden fazla değişkeni aynı anda değiştirmeyin
Çalışma saati, enerji fiyatı ve kayıp farkı aynı senaryoda birlikte artırılırsa sonucun neden değiştiğini ayırmak zorlaşır. Önce her değişkenin etkisi ayrı gösterilir. Daha sonra gerekliyse tutarlı bir düşük ve yüksek kullanım senaryosu kurulur. Her senaryonun işletme açısından mümkün olması gerekir. Birbirini dışlayan koşullar aynı tabloda bir araya getirilmemelidir.
Uygulama öncesinde doğrulama planını kararlaştırın
Sonucu nasıl ölçeceğinizi iş bittikten sonra düşünmek, başlangıç verisinin eksik kalmasına yol açabilir. Ölçüm dönemi, sayaç sınırı ve üretim göstergesi uygulamadan önce seçilir. Kazanın ürettiği buhar veya sıcak su miktarı güvenilir biçimde izlenebiliyorsa tüketim bu çıktıyla ilişkilendirilebilir. Veri yoksa raporun sadece hesaplanan potansiyeli gösterdiği açıkça belirtilmelidir.
Aynı tarihte brülör ayarı, kaçak onarımı ve izolasyon yapılacaksa değişiklik listesi tutulur. Ayrı sayaç veya uygun model olmadan bütün düşüşü izolasyona yazmak doğru değildir. Bakım ekibi hangi parçanın değiştiğini, enerji sorumlusu hangi dönemlerin karşılaştırıldığını kaydeder. Bu görev paylaşımı raporun sonraki yıl da anlaşılmasını sağlar.
Yüzey iyileşmesi ve fatura etkisi ayrı kanıtlardır
Uygun koşullarda daha düşük dış yüzey sıcaklığı, yerel ısı geçişinin değiştiğine dair bulgu sağlayabilir. Buna karşılık toplam faturanın değişimi tesisin diğer tüketimlerinden etkilenir. İki kanıt aynı sonucu aynı ayrıntıyla göstermeyebilir. Bu nedenle saha kontrolü ve enerji kaydı birlikte okunmalı; birinin yokluğu diğerinin kesinliğini artırıyormuş gibi sunulmamalıdır.
İş bitiminde kontrol edilen bölgeler fotoğraflanır ve bakımda sökülecek parçalar işaretlenir. İzolasyonun sonraki bakımda eksik bırakılması, ilk yıl hesaplanan potansiyelin devamını engelleyebilir. Enerji değerlendirmesi uygulama kalitesiyle birlikte düşünülmelidir. İzleme planının basit, uygulanabilir ve sorumlusu belli olması uzun bir fakat kullanılmayan kontrol listesinden daha yararlıdır.
Sık Sorulan Sorular
Kazan izolasyonunda yüzde kaç tasarruf beklenir?
Genel bir yüzde verilemez. Önlenen yüzey kaybının başlangıçtaki toplam yakıt tüketimi içindeki payı hesaplanmalıdır.
Yedek kazanda da aynı tasarruf oluşur mu?
Çalışma ve sıcak kalma süresi farklıysa sonuç değişir. Her kazan ayrı değerlendirilmelidir.
Tablodaki 23 ay gerçek proje sonucu mu?
Hayır. Belirtilen yatırım, fiyat, verim ve saat varsayımlarıyla bulunan basit geri ödeme örneğidir.
Gaz fiyatı Nm³ ise hesap nasıl yapılır?
Hacim uygun ısıl değerle enerjiye dönüştürülür. Verim ve fiyatın aynı enerji temelini kullanması gerekir.
Bakım gideri neden tasarruftan düşülüyor?
Yatırımla ilişkili ilave yıllık giderler net kazancı azaltır. Brüt enerji tasarrufu tek başına net tasarruf değildir.
İzolasyon sonrası düşük fatura yeterli kanıt mı?
Hayır. Üretim, çalışma süresi ve diğer değişiklikler de değerlendirilerek karşılaştırma yapılmalıdır.
Tasarruf aralığını kendi kazanınız için değerlendirin
Kazan modeli, sıcak kalma süresi, mevcut gövde ve kapak fotoğrafları, tüketim kayıtları ve enerji fiyatının birimiyle İzo Teknik ile tasarruf değerlendirmesi için iletişime geçin. Bu bilgiler tek bir genel oran yerine tesise uygun senaryoların kurulmasına yardımcı olur.